
#381 Subieron las tasas de interés, así como el dólar y la inflación, luego es el momento justo para financiar carro antes de que haya reajuste en los precios.
La semana pasada el dólar cerró en los 3.200 pesos y el Banco de la República reajustó la tasa de referencia con la cual le presta a la banca comercial.
Cuando el Banco de la República incrementa su tasa de referencia en 25 puntos básicos (del 12% al 12,25% E.A.), el efecto en la banca comercial es un traslado directo del incremento de los costos de financiación hacia el consumidor, elevando las tasas de interés de los créditos de consumo y de vehículos.
Efecto general en los créditos de la banca comercial
El aumento de la tasa de referencia encarece el «costo del dinero» para las entidades financieras. Esto genera una reacción en cadena:
- Transmisión de tasas: los bancos indexan sus tasas comerciales al costo de captación. Un aumento de 25 puntos básicos en la tasa central presiona al alza las tasas de interés comerciales de forma casi inmediata para créditos nuevos.
- Reducción del consumo: el objetivo explícito de esta medida es enfriar la economía, haciendo que financiar bienes duraderos (como carros) sea menos atractivo, reduciendo así la demanda y controlando la inflación.
Proyección de tasas para vehículos (Combustión vs. Electrificados)
En el mercado financiero colombiano, el traspaso de la tasa de referencia a las tasas de consumo de la banca comercial suele ser de 1 a 1 en el mediano plazo para nuevos desembolsos.
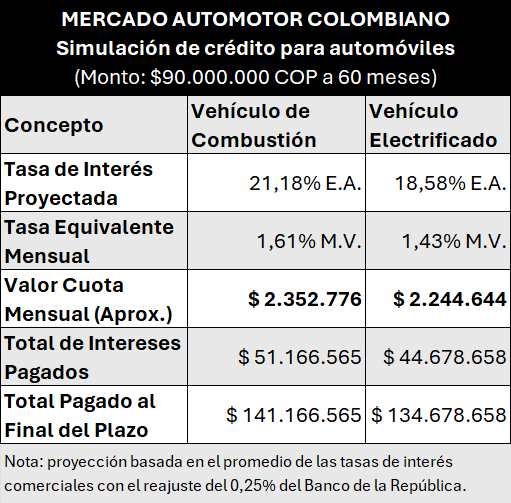
Si aplicamos el incremento exacto de 0,25 puntos porcentuales a los promedios de septiembre, las nuevas tasas de interés estimadas para la compra de vehículos quedarían de la manera que aparece en el cuadro.
Consideración clave: Beneficio «Verde»
A pesar del alza generalizada, los vehículos electrificados mantienen una ventaja competitiva (2,60% menos) frente a los de combustión.
Esto es debido a los beneficios verdes y líneas de financiación sostenible que la banca comercial promueve, amortiguando parcialmente el impacto del endurecimiento monetario.
Impacto en la cuota mensual
Para un vehículo con un valor comercial de $100.000.000, aplicando la cuota inicial del 10% ($10.000.000 COP), el monto total a financiar con el banco es de $90.000.000 COP.
Al convertir las tasas Efectivas Anuales (E.A.) a tasas Mensuales Vencidas (M.V.) bajo un sistema de amortización de cuota fija (crédito tradicional), la simulación para un plazo de 60 meses da los resultados del cuadro.
Conclusiones del ejercicio
- Ahorro mensual: financiar el vehículo electrificado te ahorrará aproximadamente $108.132 COP al mes en tu cuota.
- Ahorro a largo plazo: debido a la tasa preferencial verde, terminará pagando $6.487.907 COP menos en intereses totales al cabo de los 5 años en comparación con el modelo tradicional de combustión.
- Tenga en cuenta que estos cálculos reflejan únicamente capital e intereses. Los bancos comerciales suelen sumar mensualmente los costos de seguros de vida y seguro todo riesgo del vehículo dentro del extracto.